Raggiungere i vertici di un’organizzazione è un traguardo che porta con sé prestigio e gratificazioni economiche, ma spesso trascina il professionista nella cosiddetta “Gabbia d’Oro”: una spirale di stress apicale, responsabilità incessanti e ritmi che lasciano poco spazio alla libertà personale. Ecco che molti dirigenti, man mano che passo gli anni, ci contattano con l’esigenza di smettere di lavorare il prima possibile, intorno ai 60 anni.
Tuttavia, sorge una domanda cruciale: è possibile mantenere il medesimo tenore di vita cessando l’attività con anni di anticipo rispetto ai requisiti di legge? La risposta risiede nella capacità di distinguere tra il “maturare il diritto tecnico alla pensione” e la “scelta di smettere di lavorare”. Quest’ultima non dipende esclusivamente dall’INPS, ma dalla costruzione di un solido ponte previdenziale.
In questa guida analizzeremo come pianificare un’uscita d’eccellenza, proteggendo il proprio patrimonio e la propria autonomia.
(Puoi vedere la versione video dell’articolo, cliccando qui sotto)
Come e quando può andare in pensione un dirigente?
La primissima cosa della quale tenere conto è che a partire dal 2003 il mondo delle pensioni per i dirigenti è completamente cambiato e non in meglio.
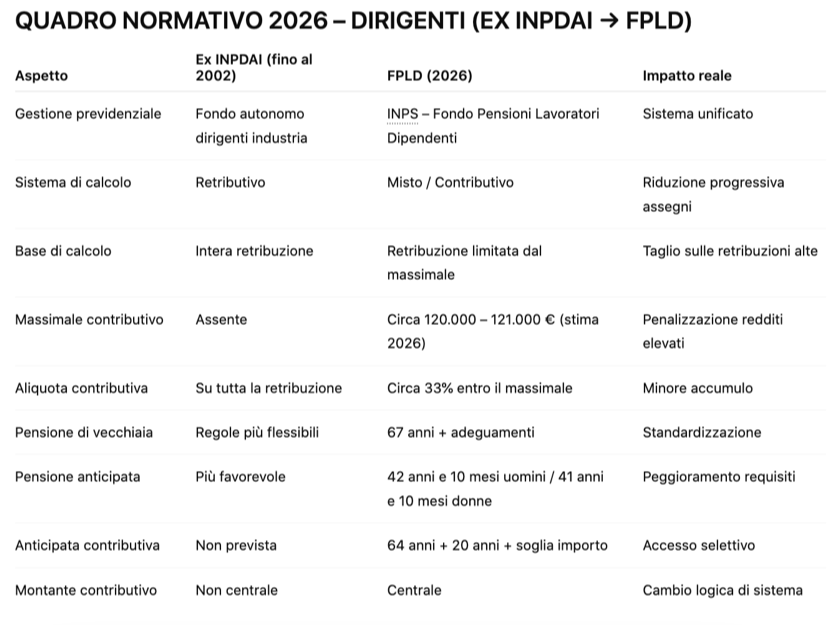
Nonostante l’armonizzazione dalla gestione EX INPDAI al FPLD i dirigenti che avevano versato dei contributi prima del 2003 mantengono le regole di calcolo della pensione previste per quella data mentre per gli anni di versamenti successivi vengono applicate le regole di calcolo INPS con il regime contributivo.
Per quanto riguarda allora la pensione di Vecchiaia i requisiti sono diventati 67 anni di età anagrafica che da legge Fornero e Legge di Bilancio 2026 verranno portati a 67 anni e 1 mese nel 2027 e 67 anni e 3 mesi nel 2028.
La realtà dei fatti però, come scritto prima, è che per via dell’enorme stress che genera il ruolo da dirigente la maggior parte dei lavoratori che ne fanno parte si pongono come obiettivo quello di uscire il prima possibile rispetto alla Vecchiaia.
Anche in questo caso, sebbene l’obiettivo sia l’uscita anticipata, la pianificazione deve poggiare sulla conoscenza delle regole standard previste per i lavoratori dipendenti e i dirigenti iscritti al Fondo Pensione Lavoratori Dipendenti (FPLD):
- Pensione Anticipata Ordinaria: Richiede un’anzianità contributiva di 42 anni e 10 mesi per gli uomini e 41 anni e 10 mesi per le donne. A questi requisiti va aggiunta una “finestra mobile” di 3 mesi prima della decorrenza del primo assegno. Ricordo che in base alla Legge Fornero ed alla legge di Bilancio 2026 i requisiti contributivi aumenteranno a 41 anni e 11 mesi per le donne e 42 anni e 11 mesi per gli uomini nel 2027 e ulteriormente a 42 anni e 1 mese per le donne e 43 anni e 1 mese per gli uomini nel 2028.
- Contributivi Puri (Post-1996): Chi ha iniziato a versare dopo il 1° gennaio 1996 può accedere alla pensione a 64 anni con 20 anni di contributi, a patto che l’importo dell’assegno superi determinate soglie economiche minime stabilite dalla legge.
- Carriere Frammentate e Gestioni Miste: Molti dirigenti vantano trascorsi come liberi professionisti o imprenditori. In questi casi, la gestione dei contributi tra diverse casse richiede un coordinamento tecnico per evitare dispersioni di capitale e tempo.
Massimale contributivo: perché guadagnare tanto non equivale a una pensione più alta?
Esiste un’insidia tecnica che spesso coglie impreparati anche i manager più esperti: il massimale contributivo. Molti ritengono che una retribuzione da 200.000€ generi proporzionalmente una pensione di altissimo livello, ma la realtà normativa è differente.
Per l’anno 2026, il massimale contributivo è stimato a circa €122.000. Questo significa che per ogni euro guadagnato oltre tale soglia, non viene versato alcun contributo previdenziale nelle casse dell’INPS.
Poiché le carriere dirigenziali ad alto reddito durano mediamente dai 5 ai 15 anni, il rischio di subire un drastico calo del tenore di vita è reale. Senza una pianificazione integrativa, l’assegno pensionistico pubblico potrebbe coprire solo una frazione dell’ultimo stipendio percepito, rendendo l’accumulo di capitale privato non un’opzione, ma un obbligo per chi desidera mantenere la propria libertà finanziaria.
Strategie per avere il massimo dalla tua pensione pubblica da Dirigente
Prima di costruire il “ponte” verso l’uscita, è necessario massimizzare quanto già versato. Ecco le leve strategiche più efficaci derivate dalla nostra esperienza consulenziale:
- Riscatto della Laurea: un’operazione spesso onerosa per un dirigente.
- Case Study: Samuele, dirigente con una proposta di riscatto da €183.000, ha scelto, su nostro consiglio, di non procedere. Quei fondi sono stati riallocati per finanziare direttamente il suo ponte verso l’uscita anticipata, poiché il rientro dell’investimento tramite l’INPS avrebbe richiesto troppi anni.
- Ricongiunzione Onerosa: utile per unificare i contributi in un unico fondo e sfruttare regole di calcolo più favorevoli.
- Case Study: Gianna ha utilizzato la ricongiunzione per recuperare 5 anni di contributi da altre gestioni, riuscendo così ad accedere alla pensione anticipata con un assegno significativamente più pesante.
- Cumulo e Totalizzazione: strumenti gratuiti per sommare i periodi assicurativi. La scelta tra i due può spostare decine di migliaia di euro l’anno.
- Case Study (Paolo B.): Attraverso la Totalizzazione, Paolo ha evitato il “ricalcolo contributivo” penalizzante previsto dal computo (che avrebbe limitato il suo assegno a circa €3.000 lordi). Il risultato? Una pensione da €10.000 lordi al mese.
- Computo in Gestione Separata
- Case Study (Paolo II): A differenza del caso precedente, a questo cliente conveniva sfruttare il computo per anticipare l’uscita di ben 3 anni, accedendo alla pensione a 64 anni anziché a 67.
- Previdenza Complementare
- Fondi come il PREVINDAI, il Mario Negri, PREVINDAPI e così via, assumono un ruolo fondamentale per i dirigenti per poter difendere il tenore di vita acquisito e per poter integrare la differenza di pensione rispetto all’ultimo reddito guadagnato.
Come usare gli “scivoli” per smettere di lavorare prima
Per smettere di lavorare prima dei requisiti INPS, è necessario attivare una rendita temporanea che sostenga lo stile di vita fino alla pensione di vecchiaia. Questo “scivolo” può essere frutto di negoziazione aziendale o di ottimizzazione fiscale privata.
| Strumento | Durata Massima | Caratteristiche Strategiche |
| Isopensione | Fino a 7 anni | Uscita negoziata con l’azienda che versa un importo equivalente alla pensione fino ai 67 anni. (Esempio: Mauro, scivolo dai 61 ai 67 anni). |
| Fondo di Solidarietà | Di solito 5 anni | Strumento settoriale di accompagnamento. (Esempio: Gabriella, uscita con 4 anni di anticipo rispetto ai requisiti). |
| R.I.T.A. (Fondo Pensione) | Da 5 a 10 anni | Rendita Integrativa Temporanea Anticipata con tassazione agevolata. (Esempio: Federico, uscito a 55 anni). |
| Asset Privati | Illimitata | Redditi da locazioni, investimenti finanziari o capitale liquido accumulato. |
Il caso Federico (R.I.T.A.): Federico ha pianificato la sua libertà a 55 anni. Ha utilizzato i propri risparmi per i primi 2 anni e, dai 57 ai 67 anni, ha attivato la R.I.T.A. Grazie a un capitale di €500.000 accumulato nel fondo pensione (tramite TFR e versamenti volontari), percepisce oggi una rendita di €50.000 lordi annui, coprendo perfettamente il gap verso la pensione pubblica.
Perché i 50 anni sono l’età della svolta?
La promozione al ruolo di dirigente deve rappresentare il segnale per l’avvio della pianificazione strategica. L’età dei 50 anni è il “punto di non ritorno” ideale: si dispone ancora di 10-15 anni di carriera ad alto reddito, il tempo tecnico necessario per accumulare i capitali (come i 500.000€ dell’esempio precedente) indispensabili per finanziare il ponte.
- Pianificazione tempestiva (Marta): Iniziando a 57 anni, Marta non ha potuto smettere a 60, ma siamo riusciti a garantirle l’uscita a 62.
- Flessibilità strategica (Artemio): Arrivato a 59 anni, abbiamo impostato per lui una trattativa aziendale basata su numeri certi, permettendogli di cessare l’attività esattamente a 60 anni nel 2026.
Domande Frequenti sulla Pensione Dirigenti
1. Posso davvero smettere a 60 anni senza 43 anni di contributi? Certamente. La cessazione dell’attività professionale a 60 anni è possibile creando una copertura economica alternativa (Isopensione o RITA) che garantisca il flusso di cassa necessario fino alla maturazione della pensione di vecchiaia a 67 anni.
2. Quanto costa il riscatto della laurea per un dirigente? Il costo è parametrato all’ultima retribuzione e può facilmente superare i €150.000. È fondamentale valutare se tale somma produca un beneficio reale o se sia più efficiente investirla in strumenti privati.
3. Come funziona la RITA per un manager? La Rendita Integrativa Temporanea Anticipata permette di prelevare il capitale del fondo pensione in forma di rendita fino a 5 o 10 anni prima della pensione di vecchiaia. Gode di una tassazione agevolata (tra il 15% e il 9%) molto più vantaggiosa dell’aliquota IRPEF ordinaria sui redditi alti.
4. Lo stipendio da 200k garantisce una pensione d’oro? No, a causa del massimale contributivo fissato a circa €122.000. La quota eccedente non genera montante pensionistico, creando un “gap” che deve essere colmato attraverso la previdenza complementare e il risparmio privato.
5. Cosa succede con i contributi versati in casse diverse (es. Inarcassa, Gestione Separata)? Possono essere uniti tramite cumulo, totalizzazione o ricongiunzione. La scelta corretta può evitare il ricalcolo contributivo e salvare migliaia di euro sull’assegno mensile.
Conclusioni e Prossimi Passi
In un sistema previdenziale soggetto a continue riforme (che spostano l’orizzonte verso i 70 anni), la pianificazione privata è l’unica vera forma di tutela.
Disporre di un fondo pensione capiente o di investimenti immobiliari significa non “subire” le decisioni del legislatore. Se l’età pensionabile dovesse aumentare di un anno, il vostro “ponte” privato vi garantirà comunque la facoltà di scegliere quando dire basta, trasformando la data dell’INPS in un dettaglio burocratico piuttosto che in un limite invalicabile.
La pensione di un dirigente non è quindi un evento da attendere passivamente, ma un progetto da governare.
Il primo passo fondamentale è ottenere una “fotografia” cristallina della propria posizione contributiva attuale per individuare le criticità e le opportunità nascoste. Dopo di che, si potranno andare a prendere le decisioni più corrette per smettere di lavorare il prima possibile, minimizzando l’impatto economico.
La nostra consulenza si occupa di accompagnarti in tutto questo percorso fornendoti i numeri, le soluzioni normative e un professionista a te dedicato per aiutarti a trovare la soluzione più adeguata. Se vuoi capire come possiamo aiutarti, clicca sul link qui sotto e fissa una chiamata gratuita con noi (*non facciamo nessuna pressione all’acquisto).