In questo articolo vogliamo spiegarti la pensione di reversibilità e indiretta prevista dal nostro sistema di previdenza se, facendo tutti gli scongiuri del caso, venissi a mancare.
Noi di Miglior Pensione ci occupiamo di rispondere alla domanda “quando e con quanto andrò in pensione?” ma non solo. Uno dei nostri compiti principali è infatti quello di rispondere anche alla domanda “come vengono utilizzati i contributi che verso all’INPS o alla mia Cassa professionale?“
Per rispondere a questa domanda allora dobbiamo partire dal principio ovvero che ogni mese dalla tua busta paga lorda, se sei un dipendente, viene trattenuto il 9,19% per essere versato nelle casse dell’INPS. Il tuo datore di lavoro, inoltre, aggiunge ogni mese il 23,81% della tua RAL (retribuzione annua lorda), sempre nelle casse dell’INPS. Questo per un totale del 33% (famosa percentuale che forse avrai sentito più volte).
Se invece sei un libero professionista o un lavoratore autonomo, i contributi li versi da solo pagando ogni anno una percentuale del tuo reddito. Questa percentuale è variabile e dipende dalla tua professione o alla cassa di previdenza obbligatoria a cui devi versare i contributi. Se sei un lavoratore autonomo in INPS verserai circa il 24%-25% mentre se fai parte di una cassa professionale le percentuali sono molto più basse (e quindi anche le pensioni saranno molto più basse).
Sia che tu sia un dipendente o un partita iva come hai visto versi dei contributi. Questi soldi servono a costruire sia le pensioni del futuro che le pensioni attuali come quelle di invalidità o per la premorienza (nel caso in cui dovessi morire durante la tua carriera lavorativa o una volta in pensione).
E qui arriviamo allora alla domanda del tema di oggi: “Che fine farebbero i miei contributi se dovessi morire?“
In questa sfortunata ipotesi, infatti, sono previste due pensioni che, con regole precise, verranno erogate ai tuoi superstiti (ovvero i tuoi familiari beneficiari).
Di seguito vedremo queste regole, vedremo quali sono i requisiti che servono per maturare e ottenere le due pensioni superstiti e quali sono le differenze.
Le pensioni ai superstiti
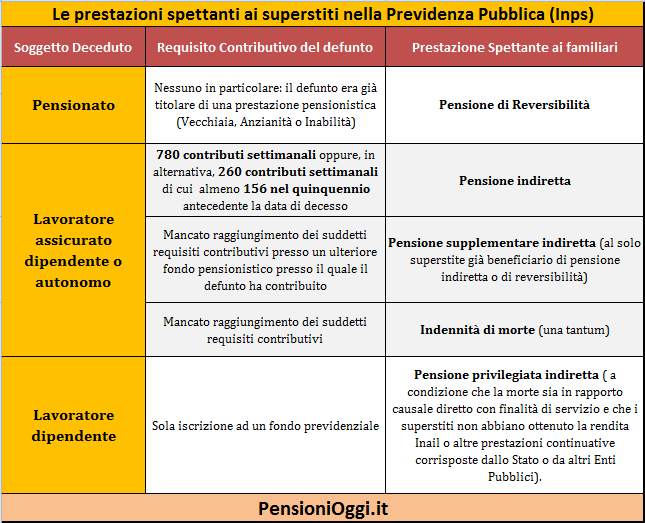
La prima pensione è quella che spetta ai tuoi beneficiari se muori mentre stai ancora lavorando e si chiama pensione ai superstiti indiretta.
In questo caso l’INPS ti definisce “assicurato”.
La seconda è quella che spetta ai tuoi beneficiari se muori mentre sei già pensionato e si chiama pensione superstiti di reversibilità.
In questo secondo caso, l’INPS non ti chiama “assicurato”, ma “pensionato”.
Quando spettano
La cosiddetta pensione di reversibilità spetta al beneficiario superstite o ai beneficiari superstiti se il pensionato è deceduto mentre percepiva un assegno pensionistico a cui aveva diritto perché aveva maturato i requisiti contributivi o anagrafici previsti per poter andare in pensione (anticipata o di vecchiaia).
La pensione ai superstiti indiretta, invece, spetta al beneficiario superstite o ai beneficiari superstiti se l’assicurato è deceduto mentre svolgeva ancora un’attività lavorativa e solo se:
- il defunto aveva maturato almeno 15 anni di anzianità contributiva o, in alternativa,
- 5 anni di anzianità contributiva di cui almeno 3 anni nei cinque anni precedenti rispetto alla data del decesso.
Questi requisiti sono fondamentali per avere diritto o meno a questa prestazione e spesso capita che le persone non sapendolo possano perdere tali requisiti (soprattutto dopo un cambio di lavoro o una cambio di cassa professionale, ecco perché è fondamentale una nostra consulenza)
Facciamo un esempio
Un ragazzo/a che abbia iniziato a lavorare da meno di 5 anni, per esempio è totalmente scoperto. Non ha maturato i requisiti per la pensione superstiti indiretta (a dire il vero nemmeno quelli in caso di invalidità).
<< Ma Daniele è difficile che un ragazzo/a giovane muoia…>>… Va bene, facciamo allora un altro esempio.
Una donna che per ragioni personali dopo una gravidanza decida di non tornare a lavoro per un paio di anni per poter crescere suo/a figlio/a. Questa donna magari aveva lavorato 10 anni e dopo 4 anni dal licenziamento decide di tornare a lavorare, magari in una mansione diversa da quella del passato; Questa donna avrà perso i requisiti per le sue prestazioni superstiti indiretta (ed anche quelle per invalidità) e sarà quindi totalmente scoperta mettendo a rischio sè stessa e la sua famiglia nel caso di imprevisto. Lo sapevi?
Ma vediamo un terzo esempio: un lavoratore di 55 anni perde il lavoro e non riesce a trovare un’altra azienda che lo assuma; passano gli anni, ne passano 3, e questo lavoratore ora disoccupato perde i requisiti. In questo caso mantiene il requisito per la pensione superstiti (perché aveva versato almeno 15 anni) ma perde invece quelli per la pensione d’inavlidità.
La maggior parte delle persone ignora queste informazioni e si ritrova poi con brutte sorprese nel momento del bisogno.
A chi spetta la pensione superstiti indiretta o di reversibilità?
Il primo che ha diritto alle pensioni superstiti è il coniuge o ex coniuge.
In questo caso si distingue in base alle varie situazioni possibili.
- Coniuge
- Coniuge separato
- Coniuge divorziato in presenza di ulteriori requisiti:
- solo se percepisce l’assegno divorzile;
- solo se non si è risposato;
- solo se chi è morto ha cominciato a lavorare prima della sentenza di divorzio.
Se dopo aver divorziato, ci si è sposati un’altra volta, le quote di pensione superstiti che vanno al coniuge attuale e a quello precedente, vengono stabilite in sede giudiziaria.
Un’altra categoria di superstiti che ha diritto alle pensioni che stiamo analizzando è quella dei figli.
Nello specifico:
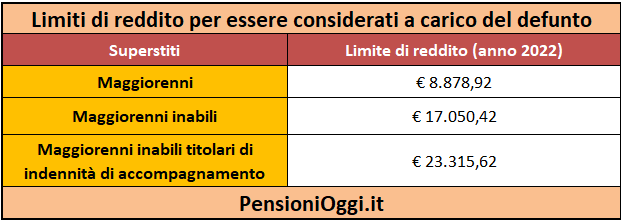
- figli minorenni al momento del decesso del genitore
- figli inabili al lavoro (indipendentemente dall’età) e che risultavano a carico del genitore quando questo è mancato
- figli maggiorenni che risultavano a carico del genitore quando è defunto, se rispettano questi requisiti:
- non lavorano;
- frequentano scuole o corsi di formazione professionale equiparabili a corsi scolastici;
- hanno al massimo 21 anni.
- figli maggiorenni che risultavano a carico del genitore al momento del decesso e che rispettano i seguenti requisiti:
- non lavorano;
- frequentano l’università;
- per la durata legale del corso di studi e non oltre i 26 anni.
Se l’assicurato o il pensionato defunto non era sposato e non aveva figli, o anche in caso ci fossero un coniuge e dei figli che, però, non hanno diritto alla pensione superstiti, quest’ultima andrebbe ai genitori del defunto, se rispettano questi requisiti:
- hanno almeno 65 anni al momento del decesso del figlio;
- non ricevono un’altra pensione, né diretta né indiretta;
- risultavano a carico del deceduto.
Se mancano anche i genitori, oppure sono in vita ma non hanno diritto alla pensione superstiti, allora quest’ultima andrà ai fratelli e le sorelle del defunto che rispettano questi requisiti:
- non sono sposati;
- sono inabili al lavoro nel momento in cui viene a mancare il fratello o la sorella;
- non ricevono un’altra pensione, né diretta né indiretta;
- risultavano a carico di chi è venuto a mancare.
Quanto spetta ai beneficiari superstiti
Le pensioni ai superstiti sono una percentuale della pensione che percepiva il pensionato defunto, in caso di reversibilità, o della pensione che avrebbe percepito l’assicurato defunto, in caso di indiretta.
Le percentuali non sono costanti, ma variano da un caso all’altro.
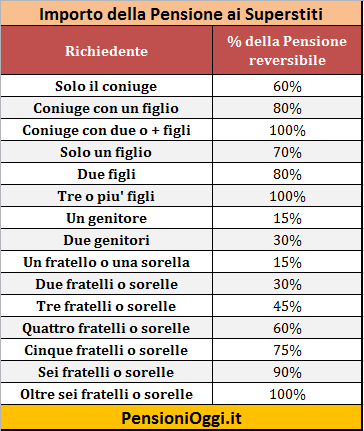
Se la pensione superstiti spetta solo al coniuge, sarà il 60% della pensione percepita dal pensionato o prevista per l’assicurato.
Se ci sono sia un coniuge che un figlio, la percentuale si alza all’80%.
In caso siano presenti il coniuge e più di un figlio, a loro spetta l’intero ammontare della pensione, quindi il 100%.
Nei casi in cui la pensione superstiti sia un diritto solo per i figli del defunto, la percentuale varia in base al numero di figli. Nello specifico, un solo figlio avrà il 70%, due figli otterranno l’80% e tre o più figli avranno garantito il 100%.
Se la pensione va ai genitori, la percentuale varia a seconda che ci sia un solo genitore ad averne diritto, oppure entrambi. Nel primo caso il genitore otterrà il 15%, nel secondo caso i genitori avranno il 30%.
Le stesse percentuali vanno al singolo fratello o sorella (15%) o a due fratelli o sorelle (30%). Questa percentuale aumenta al 45% se sono tre i fratelli e le sorelle che hanno diritto alla pensione superstiti. La percentuale diventa poi il 60% in caso di quattro fratelli e sorelle, il 75% se ci sono cinque fratelli/sorelle, il 90% se ce ne sono sei e il 100% se ce ne sono sette o più.
Riduzioni
Le percentuali che abbiamo appena visto possono essere cumulate con gli eventuali redditi percepiti dai superstiti.
Ad esempio, se un lavoratore viene a mancare e sua moglie o suo marito lavorano e percepiscono uno stipendio, hanno comunque diritto a ricevere la pensione superstiti mantenendo, quindi, entrambi gli introiti.
Attenzione, però!
Le percentuali previste rimangono inalterate solo se chi riceve la pensione superstiti non guadagna più di un certo importo, che sia con il suo lavoro o la sua pensione.
La cifra che funge da parametro di riferimento è l’assegno sociale, che nel 2024 corrisponde a 534,41 € al mese per 13 mensilità, quindi 6.947,33 € lordi all’anno.
Se il beneficiario della pensione superstiti guadagna un importo inferiore, o al massimo pari, a tre volte l’assegno sociale (20.841,99 €), allora avrà diritto all’intera percentuale di pensione prevista dalla sua situazione e dal suo grado di parentela o coniugio con il defunto.
Se, invece, il suo reddito percepito è superiore all’assegno sociale moltiplicato per tre, allora il beneficiario vedrà ridursi la percentuale a cui ha diritto.
Anche la riduzione si calcola in percentuale e, a sua volta, varia in base al reddito del beneficiario.
Vediamo in dettaglio i vari casi:
- Se il reddito del beneficiario è superiore a tre volte l’assegno sociale, la pensione superstiti viene ridotta del 25%;
- Se il reddito del beneficiario è superiore a quattro volte l’assegno sociale, la pensione superstiti viene ridotta del 40%;
- Se il reddito del beneficiario è superiore a cinque volte l’assegno sociale, la pensione superstiti viene ridotta del 50%.
L’incumulabilità di cui sopra tuttavia non si applica in presenza di contitolari della prestazione (Circolare Inps 234/1995).
In merito occorre segnalare la recente sentenza della Corte Costituzionale n. 162/2022 secondocui la riduzione della pensione non può in ogni caso superare l’importo dei redditi del superstite.

I redditi da valutare sono i redditi assoggettabili all’IRPEF, al netto dei contributi previdenziali ed assistenziali, con esclusione dei trattamenti di fine rapporto comunque denominati e relative anticipazioni, del reddito della casa di abitazione e delle competenze arretrate sottoposte a tassazione separata, nonche’ della pensione ai superstiti su cui dovrebbe essere operata la riduzione (Circolare Inps 38/1996).
Il calcolo della pensione indiretta
Come abbiamo visto nell’esempio precedente, il calcolo della pensione di reversibilità è relativamente semplice, poiché basta applicare le percentuali previste nei singoli casi, eventualmente ridotte, a un importo che esiste già, cioè l’importo della pensione del defunto.
Il calcolo della pensione indiretta, invece, si effettua su un importo che non esiste ancora, dal momento che l’assicurato deceduto non era titolare di una pensione, ma stava ancora lavorando.
Vediamo ora, quindi, come si effettua questo calcolo.
Se la persona apparteneva ad un regime di calcolo totalmente contributivo il punto di partenza è il montante contributivo accumulato dal defunto negli corso degli anni in cui ha lavorato.
Il montante contributivo è la somma di tutti i contributi versati dal lavoratore e dal datore di lavoro, se la persona era dipendente, oppure dal solo lavoratore se era un libero professionista o autonomo.
Questo capitale viene moltiplicato per un coefficiente di trasformazione che varia in base all’età del deceduto.
Se invece il lavoratore aveva degli anni di contributi versati anche prima del gennaio 1996 il calcolo sarà più complesso e dovrà tenere conto delle normative precedenti.
Inoltre in base alla cassa di appartenenza, se INPS o altre, ed anche all’interno della stessa INPS, in base agli anni presi in esame esistono calcoli differenti e coefficienti diversi che complicano e non poco le cose.
Conclusioni
In questo articolo abbiamo visto come devi considerare attentamente anche cosa andrebbe ai tuoi cari se tu venissi a mancare o, viceversa, su cosa potresti contare tu se venisse a mancare un tuo familiare.
In linea generale, gli anni maggiormente “scoperti”, sono i primi 20 di attività lavorativa quando, nella maggior parte dei casi, non si ha ancora un buon montante contributivo e spesso si ha una famiglia con figli piccoli che dipendono economicamente dai genitori.
Ma questo non è sempre vero perché il ragionamento alla base è che se guadagni 1000€ sicuramente le pensioni date ai tuoi cari non saranno 1000€ ma molto meno e subiranno anche delle riduzioni. Quindi se quei 1000€ che guadagnavi servivano a tirare a campare figurati se ne venissero dati meno dall’oggi al domani…
In tutti i casi, sarebbe importante capire in che situazione ti trovi, valutare se e come integrare le coperture che ci garantisce il sistema pubblico, il prima possibile in modo da costruire fin da subito la tua miglior pensione.